Todo mês Competência de outubro: antes do vencimento do DAS (dia 20 ou o dia útil seguinte, confira o calendário da Receita)
Confira as vendas do mês de cada cliente do Simples antes de transmitir o PGDAS-D
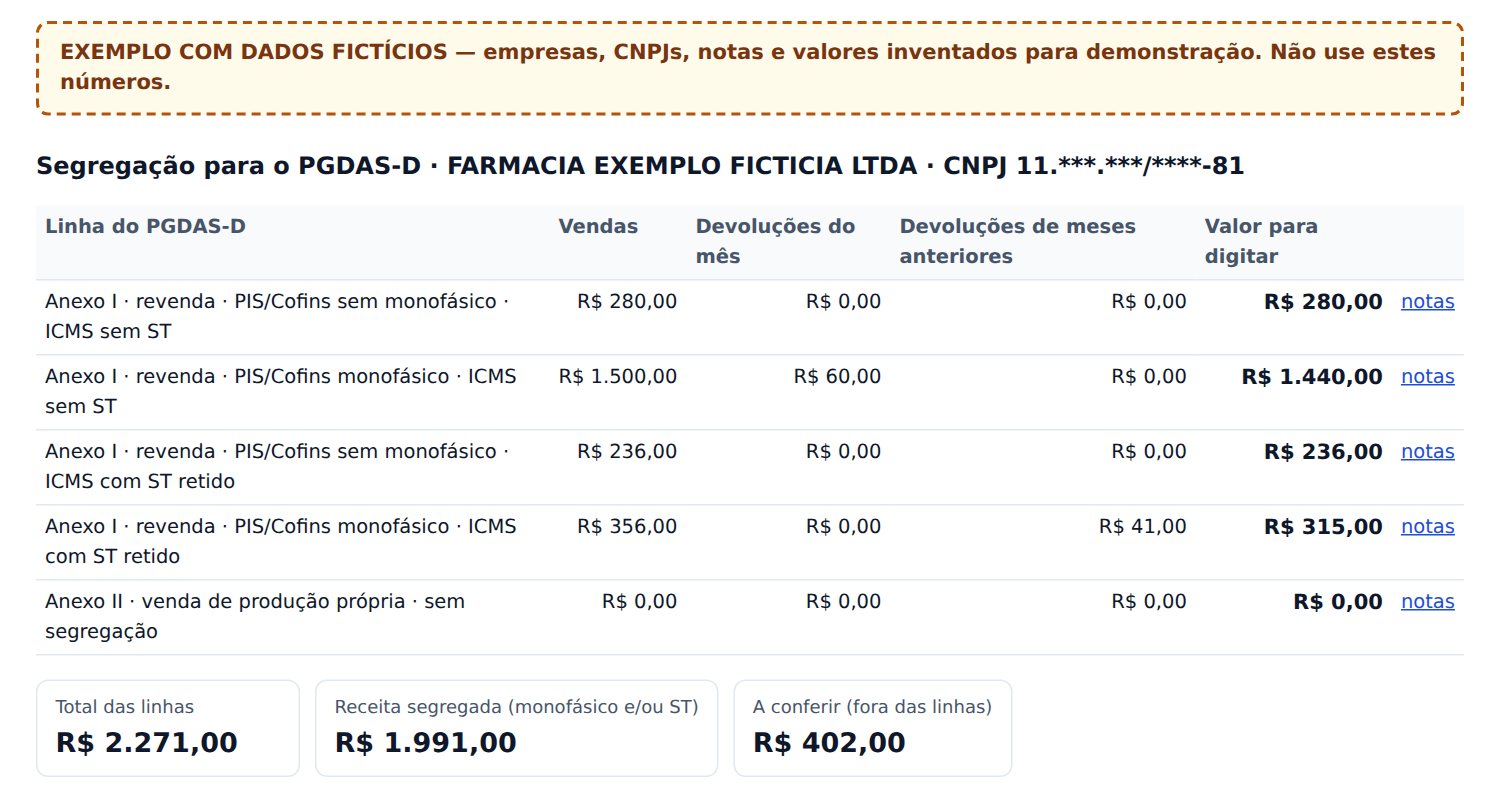
O PGDAS-D pede a receita separada por estabelecimento, Anexo e tipo: com ou sem PIS/COFINS monofásico, com ou sem ICMS-ST já retido. Um item no tipo errado ou uma devolução esquecida mudam o valor do DAS. O IValida lê os XMLs de venda e de devolução do cliente e mostra a receita já separada, com as notas de cada valor, para o contador conferir antes do vencimento do DAS (dia 20 ou o dia útil seguinte, confira o calendário da Receita).
Preço sob proposta. Contato: ivalida.app@gmail.com
O problema de todo mês
- Separar à mão, nota a nota, a receita de revenda, de produção própria, de produto monofásico e de produto com ICMS-ST retido toma tempo e abre espaço para erro.
- Devolução de venda se abate no mês em que acontece, no tipo da venda devolvida, inclusive a de venda de mês anterior.
- Nota autorizada pela SEFAZ pode ter erro no grupo IBS/CBS: a autorização não mostra isso.
- O prazo de 5 anos para pedir restituição de valor pago a mais (CTN, art. 168, I) passa sem aviso.
O que o IValida faz
Um envio por cliente e por mês: os XMLs ou o .zip das NF-e e NFC-e de venda e das devoluções, até 600 documentos XML e 24 MB por envio.
- Receita da competência separada como o PGDAS-D pede: por estabelecimento, Anexo (revenda no Anexo I e produção própria no Anexo II, LC 123/2006, art. 18, § 4º, I e II) e tipo de receita, com as notas que sustentam cada valor.
- PIS/COFINS monofásico identificado pela NCM, numa tabela legal com a lei de cada código; ICMS-ST já retido identificado pelo XML (CSOSN 500, CST 60 ou valor de ST retido).
- Devoluções de venda abatidas na linha do mesmo tipo, inclusive as de vendas de meses anteriores, mostradas à parte.
- Itens “a conferir” fora das linhas: exportação (LC 123/2006, art. 18, § 4º-A, IV), CFOP fora do comum, NCM com exceção “Ex”, produção própria e importação direta.
- Coerência do mês com regras objetivas: CRT × grupo do ICMS (documentação do leiaute da NF-e), CFOP de ST sem CSOSN 500 e as regras de IBS/CBS do validador, todas com a marcação “conferir”.
- Notas com protocolo de autorização e erro de IBS/CBS, listadas para o emitente corrigir.
- Lembrete das competências cujo prazo de restituição termina neste mês ou nos dois seguintes; com valor só se você enviar o histórico do cliente.
- Ficam fora da conta: notas de ambiente de testes (tpAmb 2), XMLs repetidos e notas canceladas com o registro da SEFAZ no lote. Relatório com o nome do escritório e CSV para o Excel.
O que o IValida não faz
Para o escritório saber exatamente o que esperar do resultado.
- Não envia nada: nem ao PGDAS-D, nem à Receita Federal. Quem confere, digita e transmite a declaração é o escritório.
- Não calcula o DAS nem o tributo para a Receita, e não sabe o que já foi declarado.
- Não decide o enquadramento: cada item “a conferir” é um indício, e a decisão é do contador.
- Não confere a legislação de ICMS-ST de cada Estado nem MVA.
- Usa só os XMLs enviados: nota que não foi enviada não entra na conta.
- Separa a receita pela data de emissão. Se o cliente tributa pela receita recebida (LC 123/2006, art. 18, § 3º), o valor do PGDAS-D é outro.
Fontes citadas
As mesmas citações que o IValida usa nos relatórios, com cópia guardada do texto.
- LC 123/2006, art. 3º, § 1º (receita bruta); art. 18, § 3º (receita recebida no mês); art. 18, § 4º, I e II (revenda e produção própria); art. 18, § 4º-A, I e IV (segregação e exportação).
- CTN (Lei 5.172/1966), art. 156, I, art. 165, I, e art. 168, I (pagamento, restituição e prazo de 5 anos).
- Leiaute da NF-e (pacote de schemas PL_010f): documentação dos campos CRT e dos grupos do ICMS do Simples Nacional.
- Tabela legal de NCM do PIS/COFINS monofásico do IValida, com a lei e o dispositivo de cada código.
Outros prazos de fim de ano
Solicitar proposta para a conferência mensal da carteira
O preço é sob proposta, de acordo com o número de clientes do Simples que o escritório atende. Escreva para ivalida.app@gmail.com.