31/12/2026 Inventário da virada do ano
O inventário de 31/12/2026 é a base do crédito de CBS sobre o estoque
Para empresas do regime regular da CBS, o art. 381 da LC 214/2025 prevê crédito presumido sobre o estoque existente em 1º/01/2027: até 9,25% do estoque elegível de bens adquiridos no País. O inventário item a item precisa sair na virada do ano. A forma de verificação do estoque depende de ato do Poder Executivo (art. 381, § 2º), e o IValida ainda não tem cópia conferida do ato.
Preço sob proposta. Contato: ivalida.app@gmail.com
Quem pode ter o crédito
O regime de PIS/COFINS de cada cliente em 31/12/2026 decide a hipótese do art. 381. Nada aqui é crédito certo: é estimativa para o contador conferir.
- PIS/COFINS cumulativo em 31/12/2026 (em geral, Lucro Presumido): inciso I do art. 381. Estimativa de até 9,25% do estoque elegível de bens adquiridos no País (§ 3º, I).
- PIS/COFINS não cumulativo (Lucro Real): incisos II e III. Os itens do inciso III dependem do rateio da empresa e ficam em “verificar”, sem valor estimado.
- Simples Nacional indo para o regime regular: verificar. O direito ao crédito não está claro no texto; o IValida não estima valor.
- Bens importados: o crédito é o PIS/COFINS-Importação efetivamente pago (§ 3º, II), não 9,25%.
- Ficam fora (§ 1º): bens que não são novos, de uso e consumo pessoal, do ativo imobilizado, imóveis e produtos cuja aquisição teve alíquota zero, isenção, suspensão ou não incidência de PIS/COFINS.
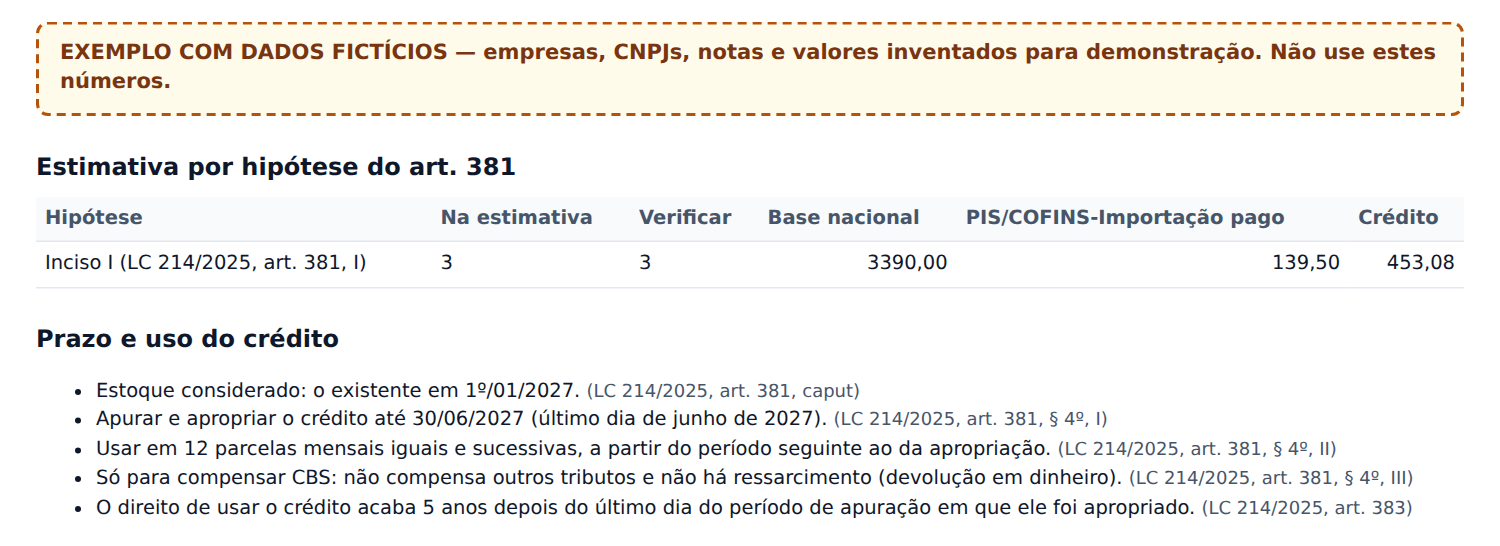
- Uso: apurar e apropriar até 30/06/2027; usar em 12 parcelas mensais, só para compensar CBS, sem ressarcimento (§ 4º); o direito de usar o crédito se extingue em 5 anos contados do último dia do período de apuração da apropriação (art. 383).
O que fazer antes de 31/12
O mesmo roteiro que está no IValida, em cinco passos.
Confirme o regime de cada cliente em 31/12/2026
PIS/COFINS cumulativo (em geral Lucro Presumido, e também o Lucro Real mantido no cumulativo pela Lei nº 10.833/2003, art. 10): inciso I do art. 381. PIS/COFINS não cumulativo (Lucro Real): incisos II e III. Simples Nacional indo para o regime regular: verificar, sem valor estimado.
Levante o estoque existente na virada do ano
Item a item, com NCM, quantidade e custo unitário, no modelo do IValida. O crédito é sobre o estoque existente em 1º/01/2027; a forma de verificação depende de ato do Poder Executivo, e o IValida ainda não tem cópia conferida do ato: confira o ato antes de fechar o inventário.
Separe o que fica fora do crédito
Bens que não são novos, de uso e consumo pessoal, do ativo imobilizado, imóveis e produtos cuja aquisição teve alíquota zero, isenção, suspensão ou não incidência de PIS/COFINS (art. 381, § 1º).
Guarde o documento de aquisição de cada item
Chave da NF-e de entrada de fornecedor pessoa jurídica do País; para importados, a DI ou DUIMP e o PIS/COFINS-Importação efetivamente pago, proporcional à quantidade em estoque e sem o adicional de alíquota.
Em 2027, envie a planilha ao IValida
A estimativa sai por cliente e por inciso, com as linhas a verificar. O crédito deve ser apurado e apropriado até 30/06/2027 e usado em 12 parcelas, só para compensar CBS. Decisão do contador.
Material para baixar
A lista de conferência do inventário de 31/12, para imprimir e usar com cada cliente, e o modelo de planilha que o IValida lê. Sem cadastro e sem pedir e-mail.
O que o IValida faz com o inventário
Depois da contagem, envie a planilha (CSV ou XLSX) e, se quiser, os XMLs das NF-e de entrada.
- Confere cada linha da planilha: NCM, quantidade, custo, origem e documento de aquisição.
- Cruza a linha com a NF-e de entrada, quando enviada, e aponta, por exemplo, compra com PIS/COFINS de alíquota zero, que fica fora do crédito.
- Separa o que entra na estimativa do que fica em “verificar”, com o motivo de cada linha.
- Estima o crédito por cliente e por inciso do art. 381 e monta as 12 parcelas.
- Gera relatório para imprimir e CSV, com a base legal de cada prazo.
O que o IValida não faz
Estimativa; não é valor devido. A decisão é do contador.
- Não envia nada e não calcula o tributo para a Receita: o cálculo usa o custo informado na planilha como estimativa.
- Não decide se cada item entra no crédito: o enquadramento de cada item é decisão do contador.
- Não tem cópia conferida do ato do Poder Executivo sobre a forma de verificação do estoque (art. 381, § 2º): confira o ato antes de fechar o inventário.
- Não estima valor para empresa do Simples que passa ao regime regular: as linhas ficam em “verificar”.
- Não verifica o regime informado: a hipótese do art. 381 segue o regime que o escritório escolhe.
Fontes citadas
As mesmas citações que o IValida usa nos relatórios, com cópia guardada do texto.
- LC 214/2025, art. 381, caput, incisos I a III e §§ 1º a 4º (texto compilado do Planalto, cópia guardada em 23/10/2026): hipóteses, exclusões, forma de verificação, percentual e prazos.
- LC 214/2025, art. 383: prazo de 5 anos para usar o crédito.
- Lei nº 10.833/2003, art. 10: Lucro Real mantido no regime cumulativo.
Outros prazos de fim de ano
Solicitar proposta para o inventário da carteira
O preço é sob proposta, de acordo com o número de clientes do regime regular da carteira. Escreva para ivalida.app@gmail.com.